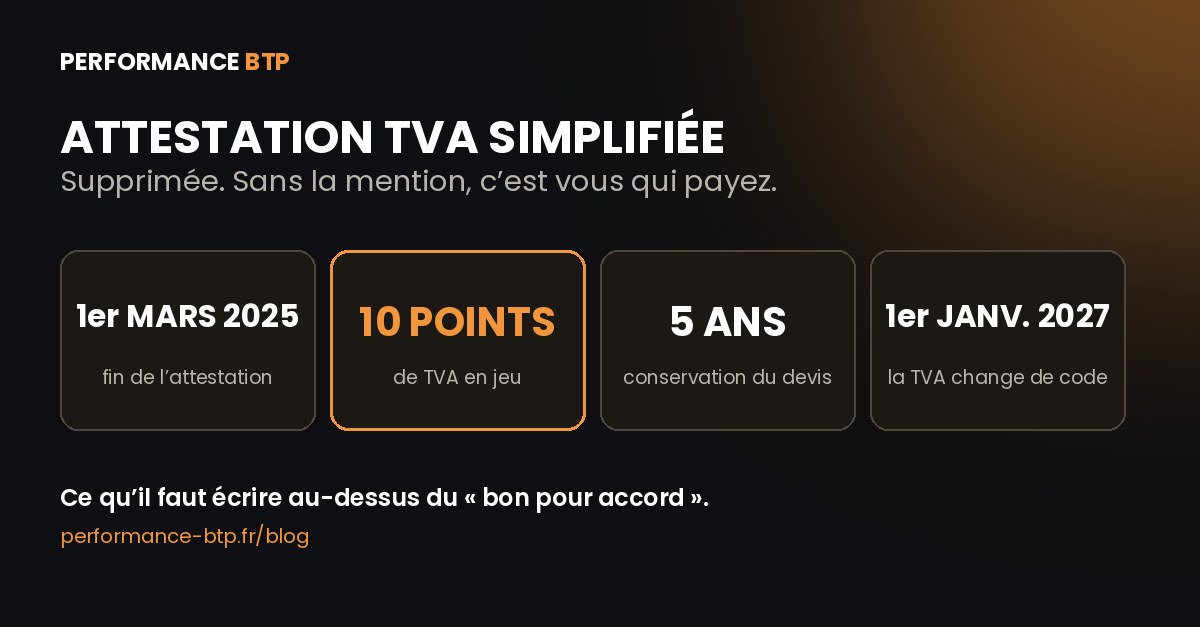
Les chiffres d'abord
1300-SD et 1301-SD
si la mention manque
du devis par le client
de code
Depuis le 1er mars 2025, votre client n'a plus de formulaire à remplir pour bénéficier de la TVA à 10 % ou à 5,5 %. Il certifie, par une mention portée sur le devis ou la facture, que les travaux remplissent les conditions. L'attestation normale ou simplifiée n'est plus requise : c'est écrit noir sur blanc sur impots.gouv.fr.
Pourtant, le 27 septembre 2026, en tapant « attestation TVA simplifiée » dans Google, le premier résultat était encore la page du formulaire 1301-SD. La requête est tapée environ un millier de fois par mois en France (estimation Semrush). Et beaucoup d'artisans ont arrêté de la faire signer sans jamais la remplacer par rien.
Le chiffre qui compte n'est pas une date. C'est l'écart entre 10 % et 20 %. Sur une salle de bain facturée 12 000 € HT, c'est 1 200 €. Sur une année de chantiers, c'est une somme que vous n'avez jamais encaissée, et que l'administration peut vous réclamer.
Le fait contre-intuitif : en cas de contrôle, ce n'est pas votre client qui paie. C'est vous.
On entend souvent : « si le client a menti sur l'âge de son logement, c'est son problème ». C'est vrai à moitié, et la moitié fausse coûte cher.
La TVA est due par l'entreprise qui facture. Le taux réduit n'est applicable qu'« à condition que le preneur certifie sur le devis ou la facture » que les conditions sont remplies (CGI, art. 279-0 bis, 3). Pas de mention, pas de condition remplie : le taux normal s'applique, et le complément se réclame à celui qui a facturé.
Le client, lui, n'est « solidairement tenu au paiement du complément de taxe » que si les mentions s'avèrent inexactes de son fait. Autrement dit : quand il a signé une mention fausse. S'il n'a rien signé, il n'a rien certifié, et vous êtes seul face au redressement.
Le piège exact. L'artisan qui a arrêté de faire signer le CERFA en 2025 parce qu'on lui a dit « c'est supprimé », sans ajouter la mention sur ses devis, n'a plus aucune pièce qui justifie son taux réduit. Ses devis sont peut-être impeccables par ailleurs. Ce détail suffit.
TVA à 10 % et 5,5 % sur les travaux : le cadre, précisément
Le texte. Article 279-0 bis du code général des impôts, point 3, dans sa rédaction issue de l'article 32 de la loi n° 2025-127 du 14 février 2025, en vigueur depuis le 1er mars 2025. Le prestataire conserve le devis ou la facture portant la mention à l'appui de sa comptabilité. Le client conserve le devis et les factures jusqu'au 31 décembre de la cinquième année suivant les travaux.
Les conditions certifiées. Un local d'habitation achevé depuis plus de deux ans, et des travaux qui ne concourent pas à la production d'un immeuble neuf. D'après impots.gouv.fr, c'est le cas notamment des travaux qui augmentent la surface de plancher de plus de 10 %, qui rendent à l'état neuf plus de la moitié du gros œuvre, ou plus des deux tiers de chacun des éléments de second œuvre (cloisons, plomberie, électricité, planchers non porteurs, huisseries extérieures). Une rénovation lourde peut donc basculer à 20 % sans que personne y ait pensé.
Trois pièges fréquents.
- Le client achète lui-même son équipement : l'équipement reste à 20 %, seule votre pose passe au taux réduit (impots.gouv.fr).
- Chaudière gaz ou fioul : depuis le 1er mars 2025, sa fourniture et son installation sont à 20 %. Son entretien reste à 10 % (impots.gouv.fr).
- Un devis qui mélange les taux doit les distinguer ligne par ligne : c'est ce qui permet de justifier chacun d'eux.
Attestation TVA 10 % ou 5,5 % : la mention qui la remplace sur vos devis
Vous cherchez l'attestation TVA 10 % pour des travaux, ou l'attestation TVA 5,5 à faire signer ? Il n'y en a plus : ni cerfa 1300-SD, ni cerfa 1301-SD. L'attestation de TVA à taux réduit est remplacée par une mention que le client signe sur le devis ou la facture.
Aucun formulaire imposé : le texte fixe ce que le client certifie, pas les mots exacts. L'administration a publié des modèles (BOI-LETTRE-000280). Une rédaction qui reprend fidèlement les conditions de la loi :
Taux de 10 % : « Je soussigné(e) ………, certifie, en qualité de preneur de la prestation, que les travaux réalisés concernent des locaux à usage d'habitation achevés depuis plus de deux ans, et qu'ils n'ont pas eu pour effet, sur une période de deux ans au plus, de concourir à la production d'un immeuble neuf ni d'entraîner une augmentation de la surface de plancher supérieure à 10 %. »
Taux de 5,5 % : la même phrase, complétée par « et qu'ils ont la nature de travaux de rénovation énergétique ».
Où la placer. Juste au-dessus du « bon pour accord ». La signature qui vaut commande vaut alors certification : le client n'a pas deux choses à signer, et vous n'avez pas un second bloc à oublier de faire remplir. Reprenez-la sur la facture.
Ce qui change au 1er janvier 2027
La TVA quitte le code général des impôts pour le code des impositions sur les biens et services (CIBS). L'ordonnance n° 2025-1247 du 17 décembre 2025 prévoyait ce transfert au 1er septembre 2026 ; l'ordonnance n° 2026-671 du 27 juillet 2026 l'a reporté au 1er janvier 2027, pour ne pas le superposer au lancement de la facture électronique.
Pour la mention du client, rien ne change à cette date. L'article 279-0 bis est abrogé au 1er janvier 2027, mais son point 3 — la certification — reste en vigueur jusqu'à sa reprise par les textes d'application de l'article L. 216-14 du CIBS. Continuez à la faire signer.
Pour votre propre mention, si vous êtes en franchise en base, rien ne presse. Les références au CGI portées sur les factures et les contrats valent références au CIBS jusqu'au 30 juin 2028 (article 46 de l'ordonnance de 2025, date modifiée par celle de 2026). La franchise est désormais définie à l'article L. 233-3 du CIBS. Méfiez-vous du « L. 223-3 » qui circule : c'est la numérotation de la première ordonnance, corrigée depuis.
Pour aller plus loin sur l'autre réforme de l'automne, lisez notre article sur la facture électronique et la franchise en base.
Où un logiciel aide, et où il ne sert à rien
Un modèle Word bien fait suffit : une ligne de mention au-dessus de la signature, un taux par ligne de devis. Ce qu'un logiciel apporte, c'est de ne plus y penser.
Dans Renovacio, le logiciel que j'édite, chaque ligne de devis porte son taux, choisi parmi les quatre taux du bâtiment plutôt que saisi à la main. Dès qu'une ligne passe à 10 % ou à 5,5 %, le bloc de certification s'imprime tout seul au-dessus du « bon pour accord », avec la bonne rédaction pour chaque taux. Pour une entreprise en franchise, il ne s'imprime pas, puisqu'il n'y a pas de TVA.
Ce que je ne peux pas vous promettre
Je ne peux pas vous promettre que la mention vous protège de tout. Elle justifie le taux quand les conditions sont réellement remplies. Si vous savez que le logement a dix-huit mois, ou que votre chantier refait l'essentiel de l'appartement, une signature du client ne rendra pas le taux réduit applicable.
Je ne peux pas vous promettre la formule exacte de votre future mention de franchise. Aucun texte officiel ne fixe mot pour mot « TVA non applicable, art. L. 233-3 du CIBS ». C'est la référence correspondante, pas une formule consacrée. Faites-la valider par votre expert-comptable avant 2028.
Et voici la limite qui ne m'arrange pas : vous n'avez besoin d'aucun logiciel pour être en règle. Ni du mien, ni d'un autre. Une phrase ajoutée à votre modèle de devis ce soir règle le problème.
Par où commencer, concrètement
Ce soir — ajoutez la mention à votre modèle de devis, au-dessus du « bon pour accord ». Dix minutes.
Cette semaine — ressortez vos devis signés depuis mars 2025 à 10 % ou 5,5 %. Comptez ceux qui ne portent ni attestation ni mention. Montrez la liste à votre expert-comptable : c'est lui qui vous dira quoi faire pour les chantiers en cours.
Au prochain devis de chaudière gaz ou fioul — passez la fourniture et la pose à 20 %. L'entretien reste à 10 %.
Avant le 1er janvier 2027 — notez dans votre agenda de revoir vos mentions avec votre comptable, sans rien changer d'ici là.
Une phrase au-dessus de la signature
On a supprimé un formulaire, et beaucoup ont compris qu'on avait supprimé l'obligation. C'est l'inverse : la preuve est passée du formulaire au devis, c'est-à-dire chez vous. Une phrase au-dessus de la signature, c'est tout ce qui sépare un taux réduit d'un redressement.
Cet article est aussi publié sur LinkedIn.
Les échanges s'y poursuivent avec des artisans, des entreprises du bâtiment et des experts-comptables. Vos questions et retours d'expérience y sont les bienvenus.
Lire et commenter sur LinkedIn · Suivre Grégory Dura
Sources
impots.gouv.fr — « Quel taux de TVA appliquer pour les travaux réalisés dans les logements ? », modifié le 5 mars 2026 — consulté le 28 septembre 2026.
Légifrance — Code général des impôts, article 279-0 bis, version en vigueur — consulté le 28 septembre 2026.
Légifrance — Loi n° 2025-127 du 14 février 2025 de finances pour 2025, article 32 — consulté le 28 septembre 2026.
Légifrance — Ordonnance n° 2025-1247 du 17 décembre 2025 portant recodification de la TVA — consulté le 28 septembre 2026.
Légifrance — Ordonnance n° 2026-671 du 27 juillet 2026, JORF du 28 juillet 2026, dont l'article L. 233-3 du CIBS — consulté le 28 septembre 2026.
Cridon Nord-Est — « Recodification de la TVA dans le CIBS reportée au 1er janvier 2027 », 30 juillet 2026 — consulté le 28 septembre 2026.
AIDA (Ineris) — texte de l'ordonnance n° 2026-671, article 46 de l'ordonnance 2025-1247 modifié (30 juin 2028) — consulté le 28 septembre 2026.
BOFiP — BOI-LETTRE-000280 et BOI-TVA-LIQ-30-20-90-40 — consultés le 28 septembre 2026.
Cet article est une synthèse d'information, pas un conseil fiscal. Pour appliquer ces règles à vos chantiers, rapprochez-vous de votre expert-comptable ou de votre service des impôts des entreprises.